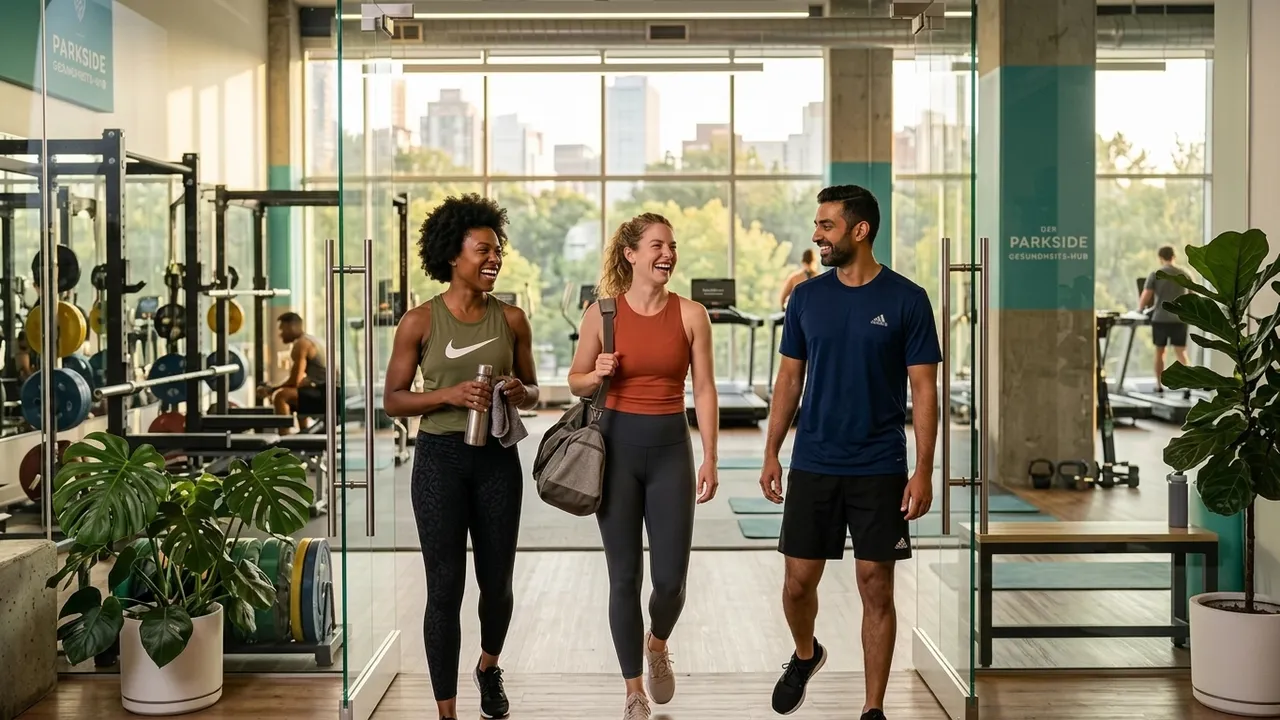
Fitnesstilbud strander ofte i virksomheden, fordi de er for langt væk – tidsmæssigt, geografisk eller mentalt. Et samarbejde med et lokalt fitnesscenter eller en netværksudbyder som Urban Sports Club eller Epassi (tidligere Hansefit) løser netop dette problem, uden at virksomheden skal opbygge sin egen infrastruktur. Vil du også nå dem, der hellere løber, cykler eller går en tur udenfor, kan du supplere med en bevægelsesapp som Move Republic.
Hvad adskiller et godt samarbejde fra et middelmådigt personalegode?
Afgørende er tærsklen frem til første brug. Samarbejder, hvor medarbejdere selv skal indgå en kontrakt, sende en ansøgning eller afregne månedligt, bliver ofte brugt sjældnere end modeller med ét enkelt registreringslink og øjeblikkelig adgang. De bedste partnerskaber fungerer som en digital nøgle: sæt det op én gang, brug det derefter ubegrænset. Netværksudbydere med mange lokationer egner sig især til hybride teams, der ikke er på samme sted hver dag. Skattemæssigt i Tyskland falder et samarbejde med et fitnesscenter ikke ind under det skattefrie beløb på 600 € (§ 3 Nr. 34 EStG), men under grænsen på 50 € for naturalieydelser. Det kan kun din skatterådgiver bekræfte; guiden Sygekassestøtte og skattefrit beløb giver et overblik over mulighederne.
Hvordan holder du brugsraten oppe fra starten?
En samarbejdsaftale nytter ikke noget, hvis den samler støv på intranettet. Det vigtigste markedsføringsmiddel er den personlige anbefaling: Når kolleger fortæller over frokosten, at de bruger centeret, trækker det mere end nogen plakat. Målrettede kickoff-aktiviteter – et fælles første besøg, en kort intro-session – sænker den psykologiske indgangstærskel betydeligt.
Sådan gør du
- 1Find et eller to fitnesscentre inden for gåafstand, og forhør dig om firmavilkår og kursustilbud.
- 2Forhandl rabatterede medlemskaber uden lang binding, og afklar, om der kræves et mindste antal deltagere.
- 3Afklar den skattemæssige behandling med lønregnskab og skatterådgiver: Kontingent til fitnesscenter er ikke skattefrit efter § 3 nr. 34 EStG (tysk indkomstskattelov; tysk ret). Som naturalydelse kan grænsen på 50 € om måneden (Freigrenze, § 8 stk. 2 pkt. 11 EStG; tysk ret) finde anvendelse – så skal tilskuddet gives som naturalydelse, ikke som penge. Dokumentér betingelserne.
- 4Fastlæg, hvordan tilskuddet afregnes (direkte til centret eller som refusion til de ansatte – en refusion i penge er ikke en naturalydelse), og få det på skrift.
- 5Informér alle ansatte om vilkår, centrets placering og tilmeldingsvejen i en klar kort vejledning.
- 6Stil en enkel tilmeldings-/aktiveringsproces til rådighed (formular eller kontaktperson i centret).
- 7Forklar den skattemæssige behandling og egenbetalingen gennemsigtigt, så der ikke er åbne spørgsmål.
- 8Vedligehold deltagerlisten, og meld nye og udmeldte pålideligt til centret.
- 9Indhent feedback om åbningstider, kurser og tilfredshed én til to gange om året.
- 10Hold kontakten til centret, så der om nødvendigt kan tilføjes ekstra kurser (fx rygskole).
- 11Evaluér anonymt brugsprocenten og tilfredsheden, og sammenhold dem med omkostningerne.
- 12Tjek, om grænsen på 50 € overholdes (den gælder for alle naturalydelser inden for en måned samlet), og om dokumentationen er fuldstændig.
- 13Beslut sammen med ledelsen om forlængelse, skift af center eller udvidelse af tilbuddet.
Det skal du bruge
- Indsats
- en halv dag
- Omkostning
- med budget
- Opsætning
- 480 min.
- ✓ Tilskuddet kan være skattefrit som naturalieydelse (50-€-grænsen, ikke § 3 nr. 34 EStG, tysk ret) – afklar det med din skatterådgiver
- ✓ Attraktivitet
- ✓ Bæredygtig
Overtag den til din virksomhed
Ét klik — og indsatsen ligger klar i din plan. Guidet trin for trin, ingen lang opsætning.
OvertagZahlt ein auf
Mål effekten med
Handlungsfeld
Passender Anlass
Passende Best Practices
Nicht sicher, wo ihr anfangen sollt? Selbstcheck →